土地の持ち方に、「底地」という新しい選択肢を。
相続税評価と将来の出口を見据えた、資産を守るための不動産の持ち方です。
01 底地とは
底地と借地は、同じ土地を「地主側」と「借地人側」から見たものです。
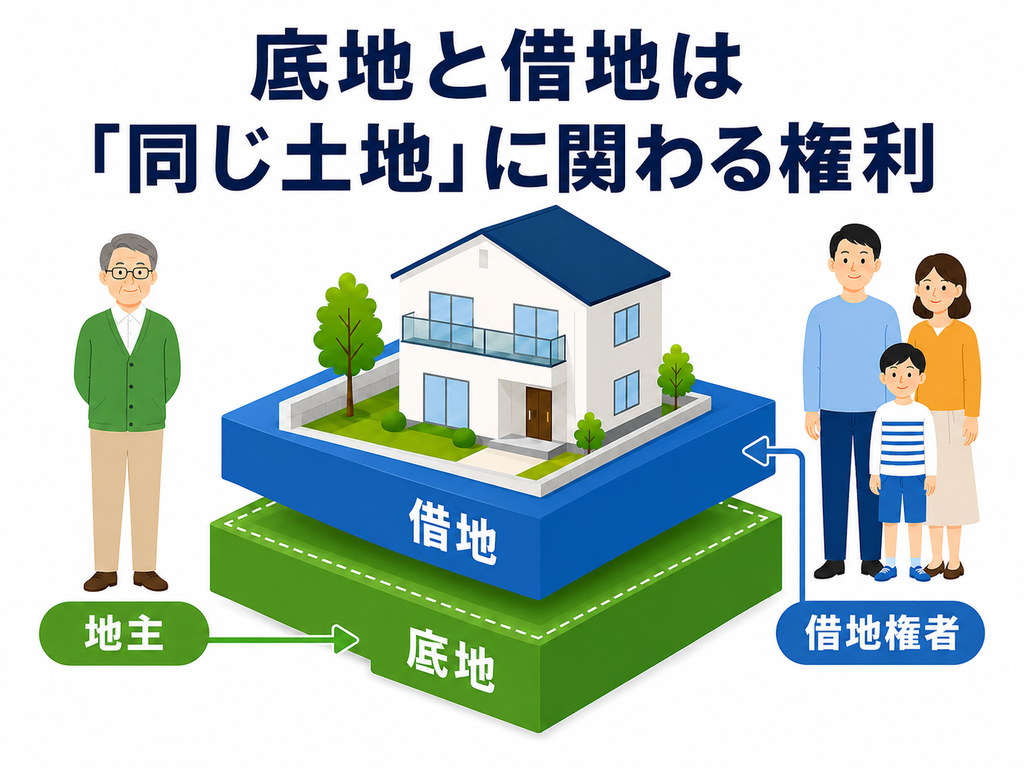
底地
借地権が設定された土地の、地主側の権利。
借地
借地権者が借地権に基づき利用する土地。
02 底地はなぜ相続税評価額が下がるのか
土地に借地権が設定されると、地主による土地の利用が制限されます。
そのため、土地は「底地」として評価され、相続税評価額が圧縮されます。
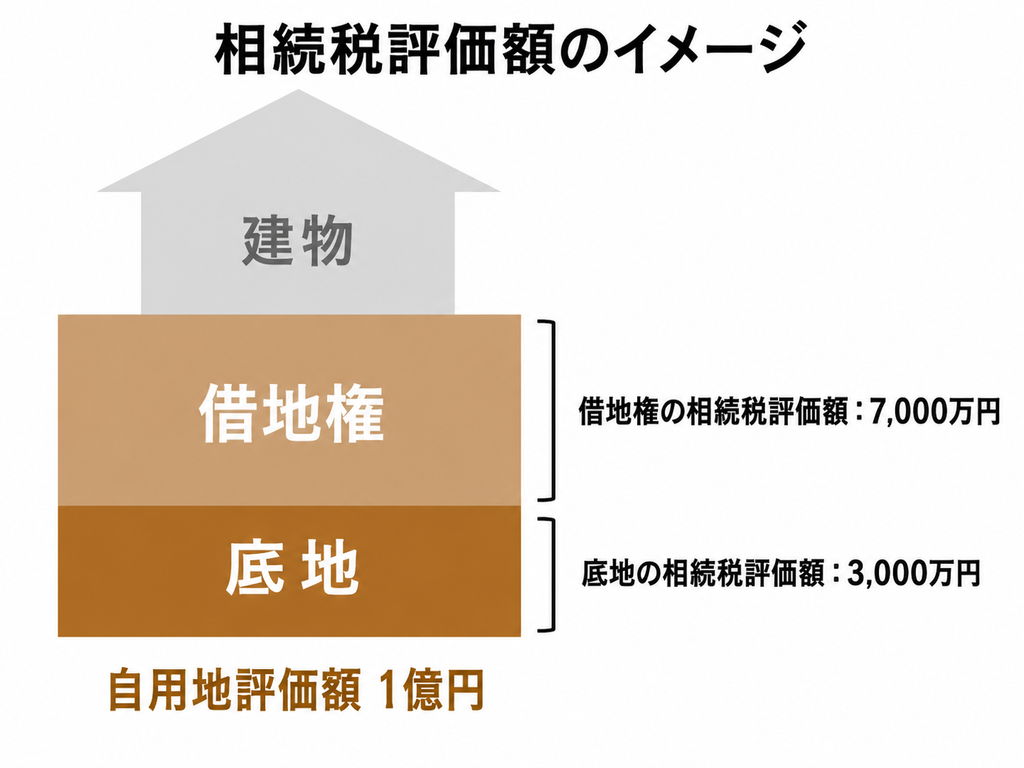
借地権の相続税評価額 + 底地の相続税評価額
= 借地権設定前の土地の相続税評価額
※自用地とは、借地権など第三者の利用権が設定されていない土地です。
資産を守る、不動産の持ち方
底地は、相続対策だけでなく、資産を守るという視点でも特徴があります。
相続対策
借地権を設定することで、土地の相続税評価額を圧縮。
土地という実物資産
建物ではなく、土地を資産として保有。
建物を所有しない
建物の経年劣化や修繕・設備交換などの負担を抱えません。
03 弊社が販売する底地の特徴
相続対策としての活用と、将来の流動性を見据えた商品設計を行っています。
① 不動産鑑定評価
不動産鑑定士による鑑定評価を実施
土地価値を客観的に把握
② 権利金・地代設計
不動産鑑定評価額を基準に権利金・地代を設定
相続税評価額の圧縮を見据えた設計
③ 販売価格
不動産鑑定評価額より安価で販売
④ 将来の流動性
将来の売却まで見据え、
出口確保をサポート
※不動産鑑定評価額とは、国家資格を持つ不動産鑑定士が客観的な経済価値を判定し、中立的な立場で算出した適正な価格です。
※本ページは一般的な仕組みを示したものです。相続税評価額や税務上の取扱いは契約条件等により異なります。具体的な税務判断については税理士等の専門家にご確認ください。
相続対策としての底地活用をご検討の方へ
ご所有不動産や相続対策について、お気軽にご相談ください。